过去十年,新能源汽车的快速发展,直接推动了高性能钕铁硼的规模化应用。
这股拉动力仍在持续。2025年,中国新能源汽车销量达到1649万辆,同比增长28.2%,占全部新车销量的47.9%;全球电动汽车销量超过2000万辆,同比增长20%,约占全球新车销量的四分之一。
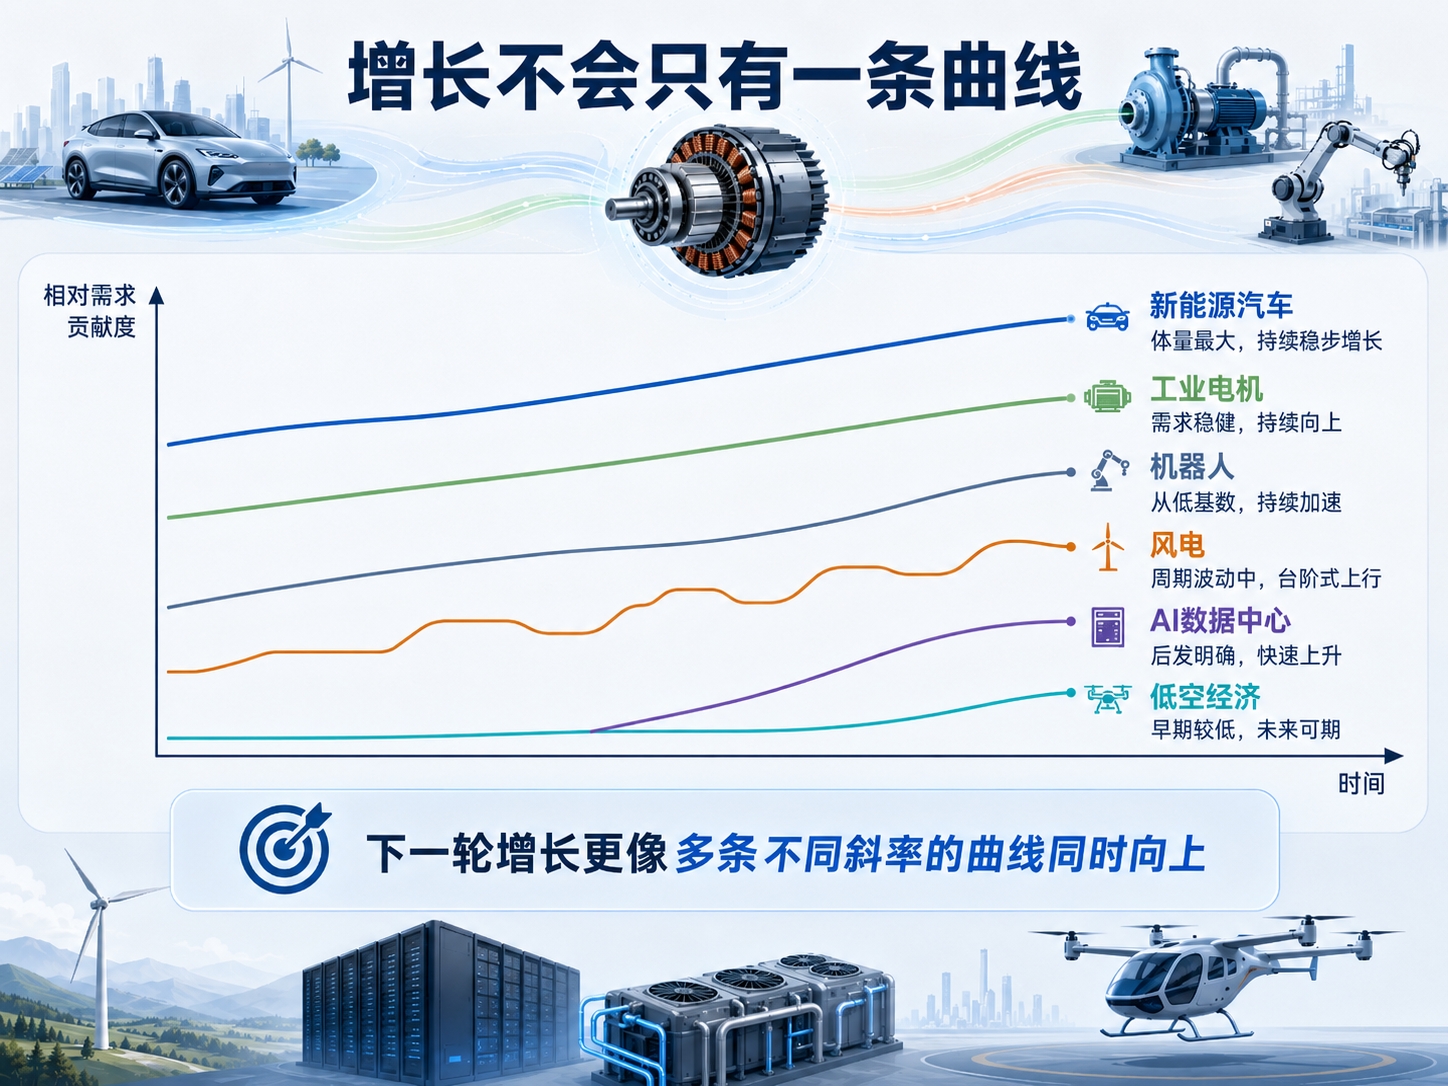
人形机器人、AI数据中心和低空经济,也被陆续列入潜在增长市场。市场一直在寻找“下一个新能源汽车”,但从目前的下游结构看,未来增量更可能分散在多个行业,而不是集中爆发于一个超级终端。
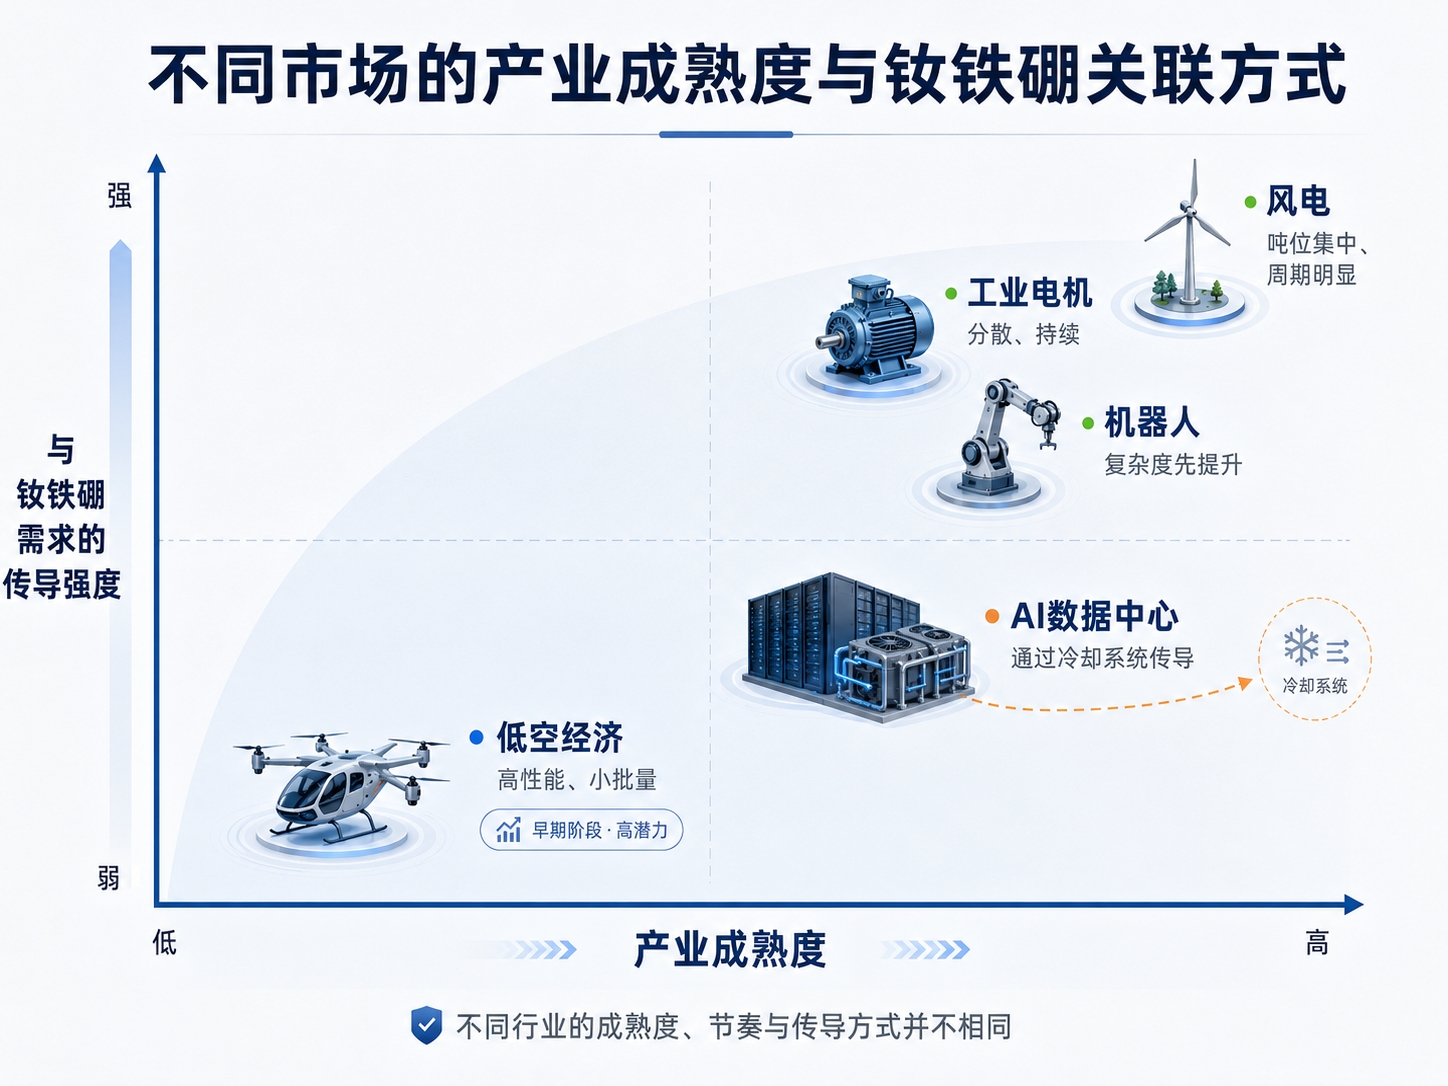
工业电机、机器人、风电、数字基础设施和航空电驱动,正在以不同速度推进,共同构成一幅更加分散的需求图景。
钕铁硼的应用当然不只限于电机。扬声器、硬盘驱动器、传感器、磁吸附、磁分离和医疗设备中,同样可以看到它的身影。
本文关注的是下一阶段的主要增量来源。新能源汽车、工业电机、风电、机器人、数据中心冷却系统和航空电驱动虽然分属不同市场,却有一个共同点:
它们带来的新增需求,大多要经过电机或发电机,才会进一步落到高性能钕铁硼上。
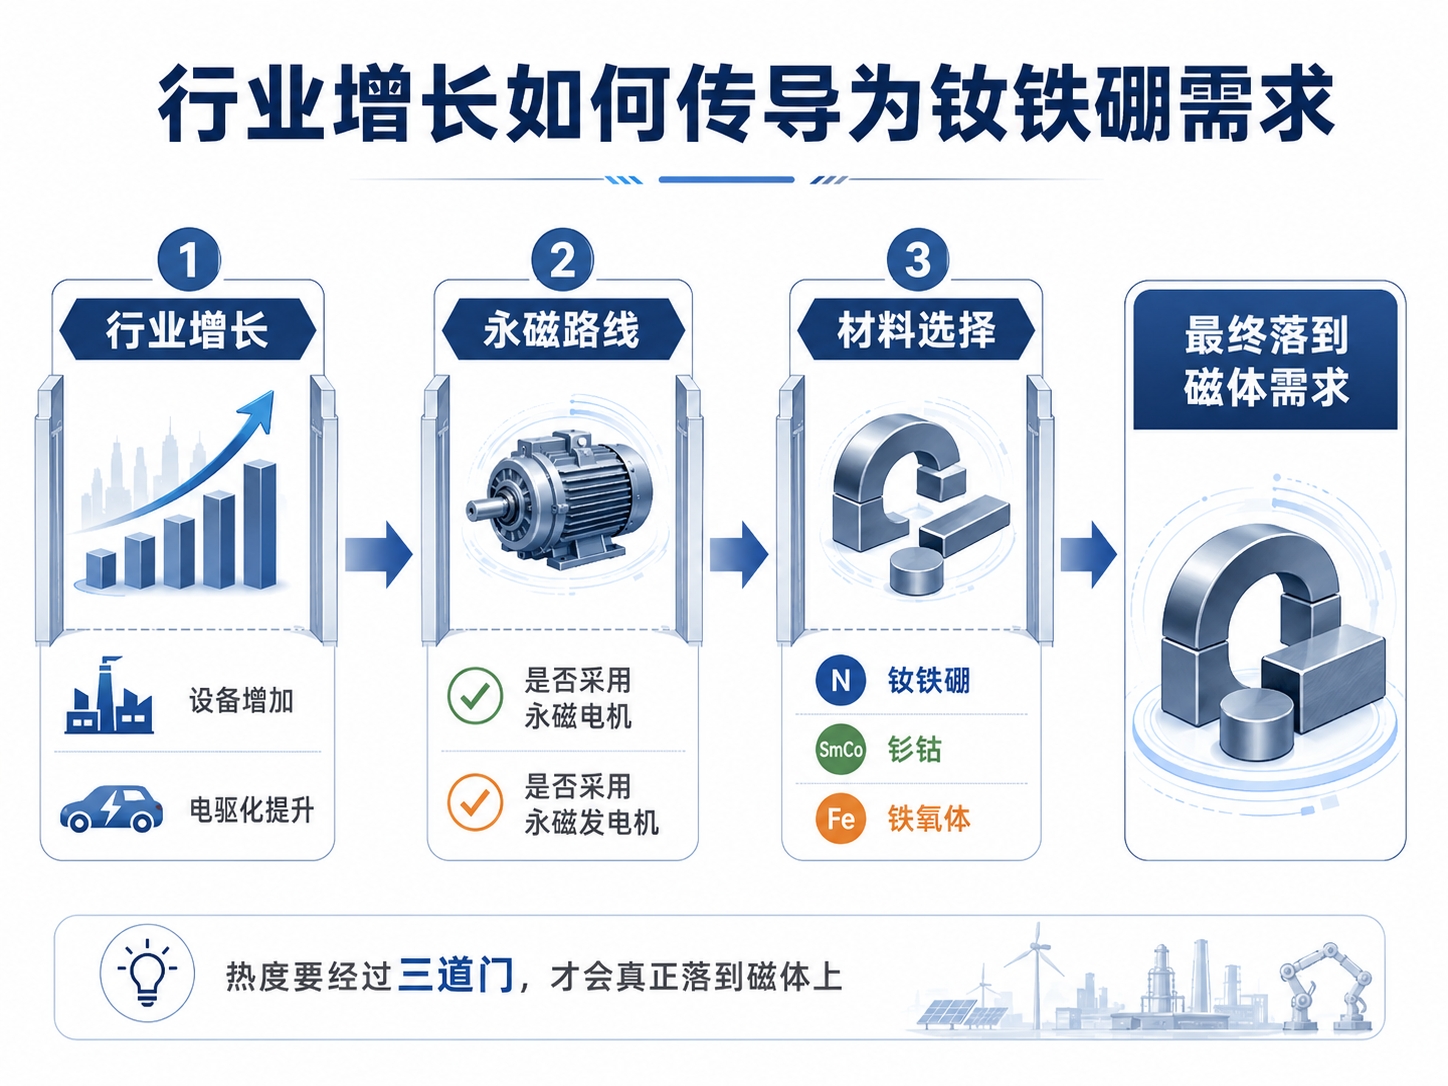
对于这些以电机为主要连接环节的市场,行业增长是否会转化为钕铁硼需求,至少要经过三层判断:
第一,新增设备是否带来更多电机需求;
第二,这些电机是否采用永磁技术路线;
第三,永磁方案是否需要高性能钕铁硼。
只有三层条件依次成立,这部分行业增长才会真正落到磁体端。
新能源汽车仍在增长,只是角色正在改变
新能源汽车对磁体的拉动并未停止,只是正从早期的高速扩张,转入大基数上的持续增长。
国际能源署预计,2026年全球电动汽车销量可能达到2300万辆,占全球新车销量的28%。中国市场仍将增长,只是速度可能比前几年放缓;欧洲、亚太其他地区和拉丁美洲,则可能贡献更多新增销量。
早期增长主要来自电动车渗透率快速提高。市场基数扩大后,后续需求还会受到车型结构、驱动方案、混合动力占比和单车电机配置的影响。
不同汽车厂商也在永磁同步电机、感应电机和励磁电机之间作出不同选择。即使采用永磁同步电机,磁体牌号、用量和重稀土含量,也会随功率、冷却方式和设计目标而变化。
新能源汽车仍是高性能钕铁硼最重要的应用之一,并将继续构成需求基本盘。
工业电机:增长可能发生在旧设备里
工信部披露,电机及其系统年耗电量约占中国社会用电量的60%。2025年,达到一级和二级能效水平的中小型电机产量占比分别约为10%和35%。下一阶段重点推广的方向,包括高效异步电机、宽域永磁电机、直驱电机、磁悬浮电机和高精度工业伺服电机。
工业电机的效率提升不会依赖单一技术路线,而会根据功率、转速、负载和使用场景选择不同方案。
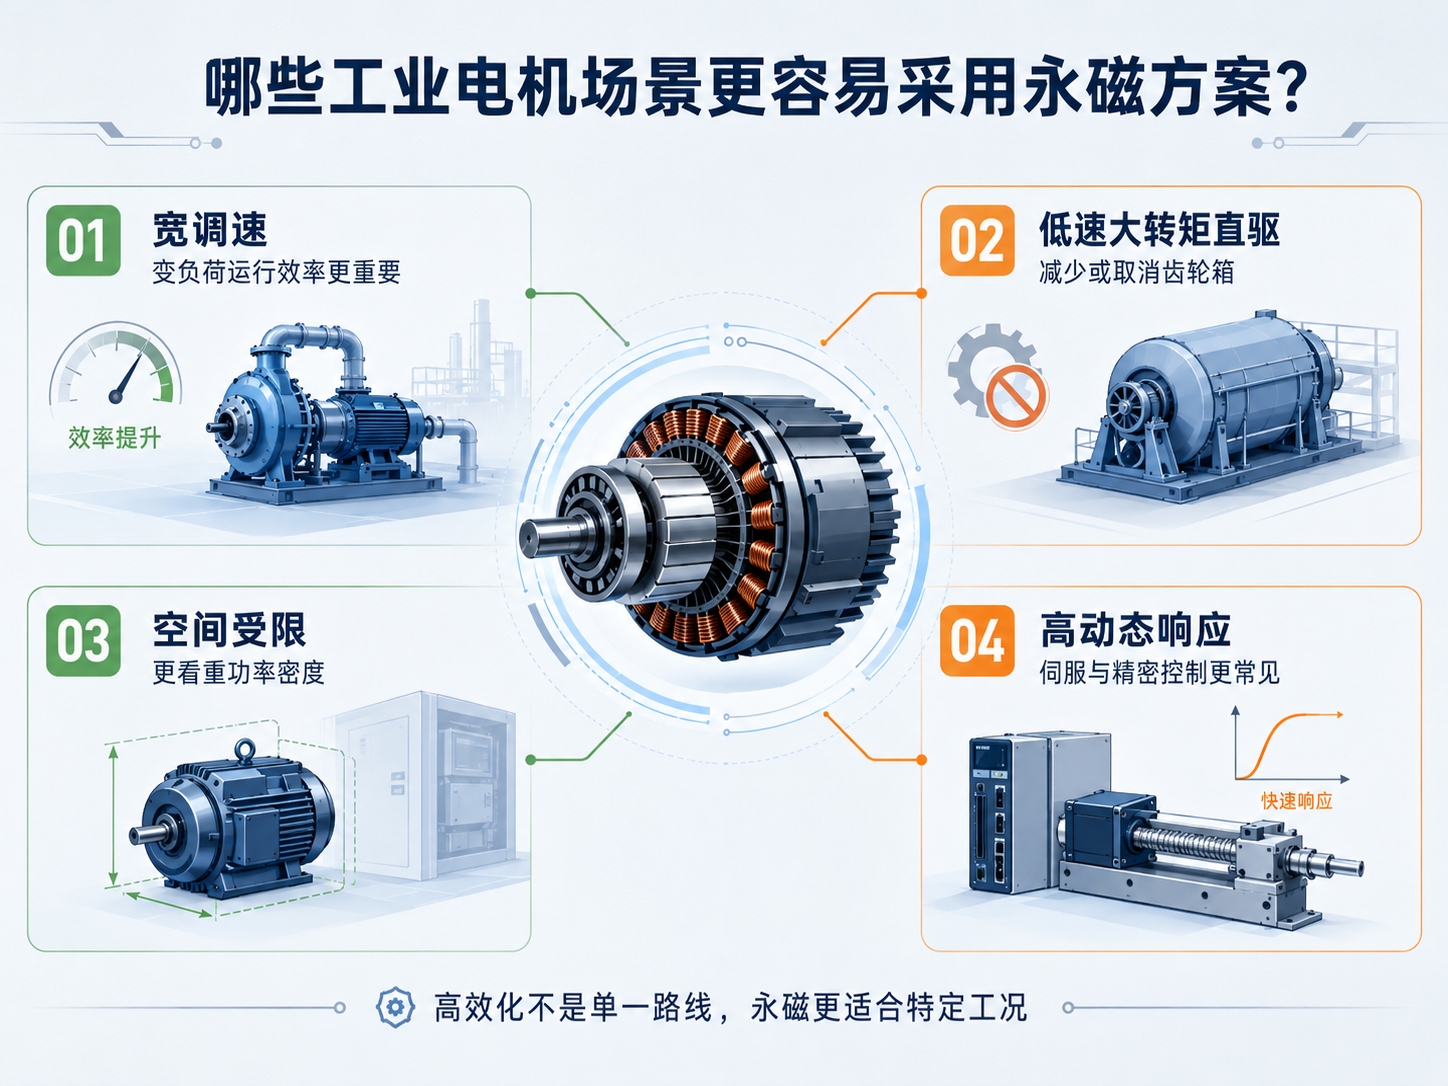
高效异步电机、同步磁阻电机和永磁同步电机会长期并存。钕铁硼永磁电机更容易发挥优势的场景,通常包括宽调速、低速大转矩、直驱、空间受限,以及对动态响应要求较高的应用。
永磁方案能否普及,还要看节电收益能否覆盖更高的初始成本。对于运行时间长、负载变化大、能耗占比高的设备,这笔账更容易算得过来。
2026年1月,新版《永磁同步电动机能源效率标识实施规则》正式施行。能效要求正在逐渐进入产品标准、设备更新和运行管理,而不再停留于技术宣传。
工业电机的增量因此更可能分散在设备更新、传动系统改造和直驱替代之中。
机器人:成熟需求与未来想象同时存在
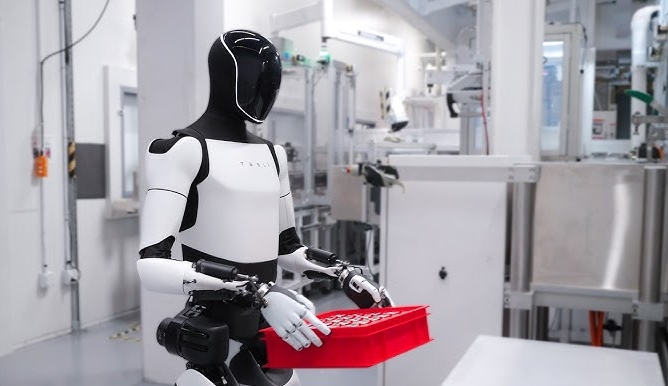
在人形机器人形成规模之前,工业机器人和专业服务机器人,已经构成运动控制领域更现实的磁体需求。
国际机器人联合会统计,2024年全球新安装工业机器人约54.2万台,连续第四年超过50万台;全球在役工业机器人达到466.4万台,同比增长9%。其中,中国新增安装约29.5万台,占全球新增量的54%。
这些机器人已经进入汽车、电子、金属加工、食品、医药和一般制造业。
机器人中的磁体主要服务于运动控制。伺服电机、无框力矩电机、制动器、编码器和磁传感器,共同完成转动、定位、保持和检测。设备越紧凑,对转矩密度和尺寸一致性的要求通常越高;需要快速启停和精确定位的场景,则会进一步提高对动态响应的要求。
机器人需求也在从固定式工业设备向移动和专业服务场景扩展。
2024年,专业服务机器人销量接近20万台,其中物流运输机器人约10.29万台;医疗机器人销量约1.67万台。(注:国际机器人联合会的数据来自供应商样本,主要用于观察趋势,并非完整的全球市场总量。)
人形机器人仍处于较早阶段,其较多的关节对高转矩密度、小型化和轻量化提出了明确要求。2023年,工业和信息化部将高转矩密度伺服电机列为人形机器人需要突破的关键技术之一。
但关节数量、减速器方案、直驱比例和电机结构仍在演变。产品架构尚未收敛,单机磁体用量也难以形成稳定口径。
相比于用远期销量乘以假设用量得出的数字,当前更值得关注的是,人形机器人正在对高性能、小型化磁体和集成磁组件提出哪些具体要求。
这一领域近期的变化,可能更多体现为产品复杂度提升,而不是材料吨位迅速放大。
风电:单机用量大,需求也更有周期
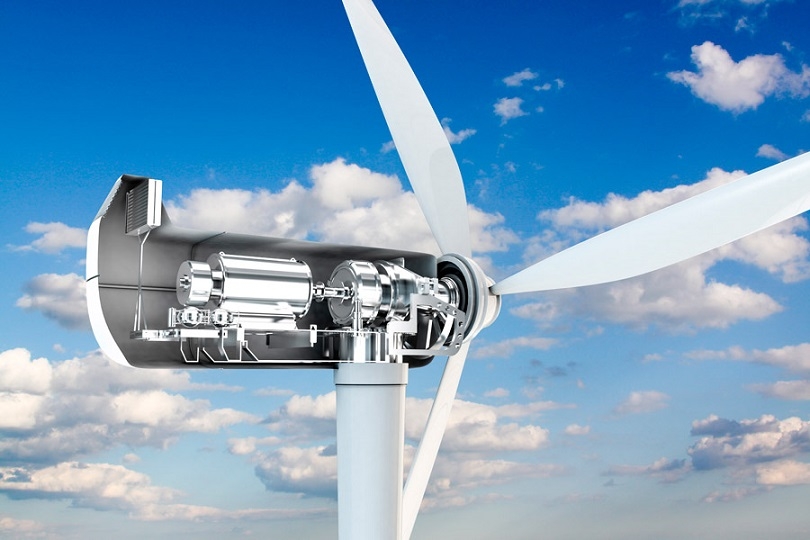
风力发电仍是少数具有大功率、大尺寸和较高单机磁体用量特征的应用领域。
2025年,中国新增风电装机1.2亿千瓦,同比增长51%,累计并网容量达到6.4亿千瓦;同年全球新增风电装机达到165吉瓦,累计装机达到1299吉瓦。
磁体需求取决于新增机组采用什么样的传动和发电方案。
风电机组的传动和发电路线并不单一。常见方案包括齿轮箱配高速发电机、直驱永磁发电机,以及采用一级或中速齿轮箱的永磁方案。直驱方案依靠大直径永磁转子在较低转速下发电;一级或中速永磁方案则可以缩小发电机尺寸、减少磁体用量,但仍保留齿轮传动系统。
单台大型机组的磁体用量远高于普通消费产品,同时,订单还会受到机型路线、项目核准、建设周期和并网节奏影响。
风电需求因此具有明显的项目属性:单批用量集中,年度节奏容易波动。
AI数据中心:需求藏在机房的风和水里
AI芯片本身并不会大量使用钕铁硼。
与磁体有关的需求,主要藏在数据中心的机电系统里。
服务器运行产生的热量,需要依靠风机、冷却泵、压缩机和液冷设备转移。计算密度越高,冷却系统越重要,电机效率、体积和可靠性也会受到更多关注。
国际能源署的基准预测显示,全球数据中心用电量可能从2025年的约485太瓦时增至2030年的约950太瓦时。AI基础设施扩张,也会继续抬高高密度计算的散热和冷却需求。
数据中心对钕铁硼的影响,并不直接发生在芯片上,而是通过冷却系统逐层传导。
算力增加会抬高服务器的热负荷,进而推动风机、冷却泵、压缩机和液冷设备扩容。至于这些新增设备最终会带来多少钕铁硼需求,还要看它们是否采用永磁电机,以及永磁方案在新增设备中的渗透比例。
由于中间环节较多,数据中心用电量或算力规模的增长,不能直接换算成磁体需求。
AI数据中心并不是一个独立于电机行业的新磁体市场。它更多是通过冷却系统,推动风机、泵和压缩机继续向高效率和高功率密度发展。
AI带来的磁体需求,最终要到机房里的风和水中寻找。
低空经济:先体现性能价值,再谈材料规模
电动航空对电机提出了另一种要求。
在地面设备中,多几千克重量未必构成决定性问题;在飞行器上,每一千克都会影响载荷、航程和能源消耗。
NASA在一项面向电动垂直起降飞行器的研究中,设计了一台100千瓦永磁同步电机,目标连续功率密度约为6千瓦/千克,效率约为97%。
该设计采用钐钴而非钕铁硼。
航空电驱动虽然依赖高性能永磁材料,具体选材仍取决于工作温度、退磁裕量、重量、环境适应性和成本。
钕铁硼具有较高的磁能积和较强的小型化潜力;钐钴则在高温稳定性和环境适应性方面具有自身优势。高功率密度为钕铁硼提供了应用空间,却不能保证它在所有航空电机中都是唯一选择。
整机成本、适航认证、安全冗余、基础设施和商业运营,也会影响产品进入批量市场的速度。
在相当长一段时间内,电动航空更可能是高性能、小批量和长认证周期的应用。其价值首先体现在高性能永磁材料的技术需求上,最终有多少落到钕铁硼,还要看电机设计和整机产业化进度。
增长不会只有一条曲线
新能源汽车把高性能钕铁硼从幕后推到了台前。
下一阶段的变化可能没有那么集中。更多设备开始电驱,更多电机追求效率、体积和响应速度,永磁技术也会进入更多原本并不显眼的运动部件。
国际能源署认为,稀土永磁需求自2015年以来已经翻倍。在现有政策情景下,到2030年还可能增长约三分之一;自动化、机器人和数字技术将在更长期的需求增长中发挥更大作用。
这条增长曲线或许无法用一个行业名称概括。
它会在一台旧泵的更新、一个新增的机器人关节、一套更紧凑的冷却系统,以及一台对重量格外敏感的航空电机中逐渐积累。
没有哪一个行业必须成为“下一个新能源汽车”。
真正继续向外延伸的,是永磁技术的应用边界。
参考资料
1. 工业和信息化部:《2025年12月汽车工业经济运行情况》,2026年1月
2. 国际能源署(IEA):《Global EV Outlook 2026》
3. 工业和信息化部:《节能装备高质量发展实施方案(2026—2028年)》新闻发布会资料,2026年
4. 国家发展改革委、国家市场监督管理总局:《中华人民共和国实行能源效率标识的产品目录(2025年版)》及相关实施规则
5. 国际机器人联合会(IFR):《World Robotics 2025》
6. 工业和信息化部:《人形机器人创新发展指导意见》及相关政策文件,2023—2024年
7. 国家能源局:《2025年可再生能源并网运行情况》,2026年
8. 全球风能理事会(GWEC):《Global Wind Report 2026》
9. 国际能源署(IEA):《Key Questions on Energy and AI》
10. 美国国家航空航天局(NASA):《Design of an In-Slot Cooled Air-Core Flux-Focusing Permanent Magnet Synchronous Machine for Electric Aircraft Applications》,2024年
11. 国际能源署(IEA):《Rare Earth Elements: Pathways to Secure and Diversified Supply Chains》,2026年。
想更深入了解磁铁的性能或如何选择合适的磁铁吗?可以参考[永磁材料选择指南]
如果你有具体问题,或者需要定制磁铁解决方案,欢迎联系我们!我们很乐意帮你找到答案。
发布时间: 26-10-01